刷卡机可靠吗?费率低于0.6%要警惕。很多打算办
刷卡机的用户,刷到网上各种“费率0.3%、0.4%”的宣传,看着比0.6%的标准费率低一大截,忍不住动心,但又心里打鼓,不知道这种机器到底靠不靠谱。今天就把刷卡机的可靠性逻辑彻底讲透,重点拆解低费率背后的隐形套路,帮你避开这些藏在低价里的大坑。
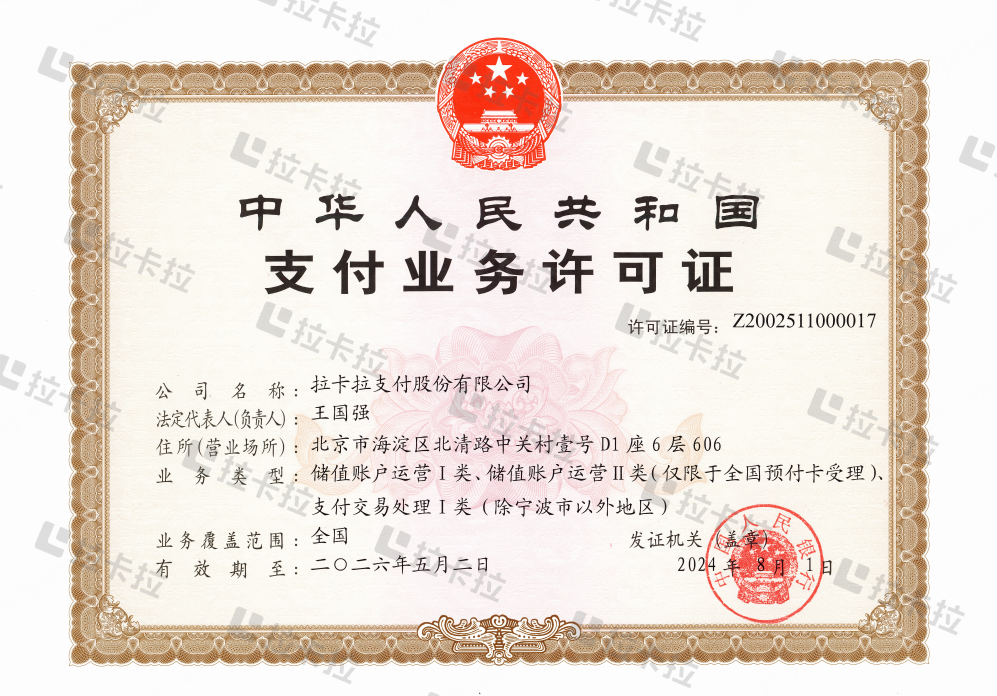
首先要明确,一台刷卡机靠不靠谱,核心判断标准从来不是费率高低,而是背后的支付机构有没有央行颁发的正规支付牌照。所有合规的刷卡机,交易资金全程走央行监管的备付金账户清算,直接从持牌支付机构的对公账户打到你的结算卡里,资金流向全程可追溯,哪怕支付机构出现运营波动,备付金也受央行直接监管,不会出现截留资金、卷款跑路的问题。没有支付牌照的“二清机”,哪怕费率再低,资金都会先转到私人控制的第三方账户,前期小额交易能正常到账,等你刷大额交易的时候,对方很可能直接卷款消失,几万甚至十几万元的交易资金直接打水漂,连维权的明确主体都找不到,这种机器哪怕费率为零,也绝对不能碰。
为什么行业里普遍说费率低于0.6%要警惕,核心原因是支付行业的刚性成本摆在那里,根本绕不开。刷一笔信用卡,发卡行要收0.45%的服务费,银联要收0.0325%的清算服务费,这两部分加起来就已经超过0.48%,再加上机器硬件成本、4G流量成本、服务器运维成本、风控运营成本,正规支付机构根本不可能长期在低于0.6%的费率下持续盈利。那些长期宣称全场景刷卡费率低于0.6%的机器,本质上都是在用各种套路补成本,你看起来省了几块钱手续费,最后付出的代价要高得多。
市面上低费率刷卡机最常见的套路,第一种是“前期低费率,后期偷偷涨价”。刚办机的时候给你设置0.5%甚至更低的费率,等你用习惯了这台机器,把所有收款都转移过来之后,代理会在后台偷偷把费率调到0.7%、0.8%,甚至更高,你平时不仔细核对账单,根本发现不了,一个月刷十万元的话,不知不觉就要多掏几百元的冤枉手续费,一年下来多花的钱都能买好几台新机器。第二种是靠跳码套补贴覆盖成本,把你的标准类商户交易,偷偷跳转成零费率的公益类、优惠类商户,用套取银行的补贴来维持低费率,你的信用卡账单全是医院、学校这类异常商户,用不了两三个月就会被银行风控降额封卡,为了省几十块手续费,损失几万的信用卡额度,完全得不偿失。第三种是靠各种隐形扣费回本,费率看着很低,等你激活机器之后,第一笔交易就直接扣走几百元的押金,或者每年偷偷从你的交易资金里扣上百元的“服务费”“流量费”,算下来实际综合费率比0.6%高得多,你最后根本没占到任何便宜。
不少用了多年
刷卡机的老用户都有共识,选机器从来不是选费率最低的,而是选长期稳定靠谱的。一台正规持牌品牌的刷卡机,费率稳定在0.6%,没有隐形扣费,商户真实不跳码,用个三五年都不会出问题,长期下来反而比反复换低费率机器踩坑要省钱得多。碰到费率长期明显低于0.6%的刷卡机,多留个心眼,提前确认清楚所有收费规则和商户标准,别被低价宣传蒙骗。
 在线客服